Löptid från 12 mån till 240 mån
Nominell ränta 2 till 29,95 %
Lånebelopp från 5 000 till 800 000 kr
0 st långivare med direktutbetalning enligt villkoren
0 st långivare som lånar utan UC
8 st långivare som tillåter betalningsanmärkning
Därför kan du lita på Lånero
  • 15+ år samlad erfarenhet av finansbranschen.
  • Vi har dedikerade experter inom lösa lån i förtid och sänk din ränta som noga följer våra redaktionella riktlinjer för att alltid hålla hög kvalitet.
  • Vi är transparenta om hur vi tjänar pengar.
Publicerat av:
Mathias Persson
Uppdaterat av:
Jonas Eriksson
Uppdaterad:
Innehåller annonser

Lånero kan få ersättning från långivare när du använder våra partnerlänkar. Så tjänar vi pengar.

Jämför 8 st lösa lån i förtid och sänk din ränta

Filtrera och se lån som passar dig:

Att låna kostar pengar!

Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. För stöd, vänd dig till budget- och skuldrådgivningen i din kommun. Kontaktuppgifter finns på konsumentverket.se.

Advisa
Låneros betyg: 4,7/5 Utmärkt
Löptid:
1 – 20 år
Nominell ränta:
4,5 – 21,99 %
Lånebelopp:
5 000 – 600 000 kr
  • Förmedlar lån från 36 långivare
  • Endast en UC-förfrågan
  • Erbjuder också samlingslån
Räkneexempel: 175 000 kr återbetalas under 144 månader. Nominell årsränta: 8,19 %. Effektiv ränta: 8,50 %. Angiven månadsbetalning: cirka 1 913 kr. Totalt att återbetala: 275 410 kr. Kreditkostnad: 100 410 kr. Ingen uppläggnings- eller administrationsavgift i exemplet. Annuitetslån enligt förmedlarens exempel från augusti 2026. Det personliga erbjudandet avgör räntan. Exemplet kontrollerat 9 september 2026. Källa och villkor.
Sambla
Låneros betyg: 4,7/5 Utmärkt
Löptid:
1 – 20 år
Nominell ränta:
4,5 – 21,99 %
Lånebelopp:
5 000 – 800 000 kr
  • Jämför 40+ långivare
  • Snabb ansökningsprocess
  • Endast en UC-förfrågan
Räkneexempel: 175 000 kr återbetalas under 144 månader. Nominell årsränta: 6,00 %. Effektiv ränta: 6,17 %. Angiven månadsbetalning: cirka 1 708 kr. Totalt att återbetala: 245 914 kr. Kreditkostnad: 70 914 kr. Ingen uppläggnings- eller administrationsavgift i exemplet. Annuitetslån enligt förmedlarens exempel från augusti 2026. Det personliga erbjudandet avgör räntan. Exemplet kontrollerat 9 september 2026. Källa och villkor.
Compricer
Låneros betyg: 4,6/5 Utmärkt
Löptid:
1 – 15 år
Nominell ränta:
2 – 29,95 %
Lånebelopp:
10 000 – 600 000 kr
  • Jämför 40 långivare
  • Ansök på 2 minuter
  • Betalningsanmärkningar OK
Räkneexempel: 100 000 kr återbetalas under 60 månader. Nominell årsränta: 5,5 %. Effektiv ränta: 5,86 %. Angiven månadsbetalning: cirka 1 910 kr. Totalt att återbetala: 115 102 kr. Kreditkostnad: 15 102 kr. 495 kr i uppläggningsavgift och ingen aviavgift. Compricers publicerade illustration för privatlån via Lendo. Annuitetslån med rörlig ränta; erbjudandet bestäms efter kreditprövning. Exemplet kontrollerat 9 september 2026. Källa och villkor.
Enklare
Låneros betyg: 4,43/5 Utmärkt
Löptid:
1 – 20 år
Nominell ränta:
4,5 – 22 %
Lånebelopp:
5 000 – 800 000 kr
  • Svar direkt på skärmen
  • Jämför upp till 39 långivare
  • Lång löptid
Räkneexempel: 400 000 kr återbetalas under 144 månader. Nominell årsränta: 7,99 %. Effektiv ränta: 8,41 %. Angiven månadsbetalning: cirka 4 348 kr. Totalt att återbetala: 626 457 kr. Kreditkostnad: 226 457 kr. 400 kr i uppläggningsavgift och 20 kr i aviavgift. Annuitetslån med rörlig ränta. Förmedlarens exempel är daterat 15 augusti 2025. Exemplet kontrollerat 9 september 2026. Källa och villkor.
Enkelfinans
Låneros betyg: 4,4/5 Utmärkt
Löptid:
1 – 20 år
Nominell ränta:
4,5 – 22 %
Lånebelopp:
5 000 – 800 000 kr
  • Lån utan UC
  • Jämför 39 långivare
  • Snabb utbetalning
Räkneexempel: 400 000 kr återbetalas under 144 månader. Nominell årsränta: 7,99 %. Effektiv ränta: 8,41 %. Angiven månadsbetalning: cirka 4 348 kr. Totalt att återbetala: 626 457 kr. Kreditkostnad: 226 457 kr. 400 kr i uppläggningsavgift och 20 kr i aviavgift. Annuitetslån med rörlig ränta enligt Enkelfinans publicerade ansökningsformulär. Källans exempel är daterat 15 augusti 2025. Exemplet kontrollerat 9 september 2026. Källa och villkor.
Trygga
Låneros betyg: 4,34/5 Utmärkt
Löptid:
1 – 20 år
Nominell ränta:
4,95 – 21,95 %
Lånebelopp:
5 000 – 800 000 kr
  • Endast en kreditupplysning
  • Betalningsanmärkningar OK
  • Lån dygnet runt även helger
Information om räkneexempel: Ett fullständigt aktuellt räkneexempel för denna låneprodukt har inte kunnat verifieras hos kreditgivaren. Därför visar vi inga äldre belopp som ett aktuellt erbjudande. Be kreditgivaren om en betalningsplan med ränta, samtliga avgifter och totalt återbetalningsbelopp. Senaste kontrollförsök 9 september 2026.
Lendo
Låneros betyg: 4,3/5 Bra
Löptid:
1 – 15 år
Nominell ränta:
4,95 – 23 %
Lånebelopp:
10 000 – 800 000 kr
  • Ansök på 2 minuter
  • Lån dygnet runt även helger
  • Betalningsanmärkningar OK
Räkneexempel: 200 000 kr återbetalas under 144 månader. Nominell årsränta: 6,00 %. Effektiv ränta: 6,17 %. Angiven månadsbetalning: cirka 1 952 kr. Totalt att återbetala: 281 047 kr. Kreditkostnad: 81 047 kr. Ingen uppläggnings- eller aviavgift i exemplet. Annuitetslån med rörlig ränta. Lendos publicerade exempel är daterat 8 maj 2025; det personliga erbjudandet avgör villkoren. Exemplet kontrollerat 9 september 2026. Källa och villkor.
Lånekoll
Låneros betyg: 4/5 Bra
Löptid:
1 – 15 år
Nominell ränta:
4,95 – 22,95 %
Lånebelopp:
10 000 – 600 000 kr
  • Privatlån, blancolån och bilån
  • Snabb behandling av ansökan
  • Ansökan är inte bindande
Räkneexempel: 150 000 kr återbetalas under 60 månader. Nominell årsränta: 7,0 %. Effektiv ränta: 7,23 %. Angiven månadsbetalning: cirka 2 970 kr. Totalt att återbetala: 178 210 kr. Kreditkostnad: 28 210 kr. Ingen uppläggnings- eller aviavgift i exemplet. Lånekoll hänvisar privatlåneansökningar till Zmarta. Exemplet avser Zmartas annuitetslån på Lånekolls sida och är daterat 29 juni 2026. Exemplet kontrollerat 9 september 2026. Källa och villkor.

Jämför lösa lån i förtid och sänk din ränta

Välj en uppgift för att jämföra lånen. Tabellen visar sidans ursprungliga urval; filtren ovan gäller lånekorten.

Så läser du jämförelsen

Nominell ränta är räntan utan avgifter. Effektiv ränta inkluderar avgifter och kan avse ett räkneexempel. Uppläggningsavgiften är en avgiftstyp; andra avgifter kan tillkomma. Ja för betalningsanmärkningar innebär att en ansökan kan prövas, inte att den beviljas.

Lån i sidans urval
LångivareNominell ränta
Advisa Låneförmedlare 4,5 – 21,99 % 5 000 – 600 000 kr 8,50 % i räkneexemplet UC Ja 0 kr
Sambla Låneförmedlare 4,5 – 21,99 % 5 000 – 800 000 kr 6,17 % i räkneexemplet UC Ja 0 - 995 kr
Compricer Låneförmedlare 2 – 29,95 % 10 000 – 600 000 kr 5,86 % i räkneexemplet UC Ja 0 - 995 kr
Enklare Låneförmedlare 4,5 – 22 % 5 000 – 800 000 kr 8,41 % i räkneexemplet UC Ja N/A
Enkelfinans Låneförmedlare 4,5 – 22 % 5 000 – 800 000 kr 8,41 % i räkneexemplet UC Ja N/A
Trygga Låneförmedlare 4,95 – 21,95 % 5 000 – 800 000 kr Se långivarens aktuella villkor UC Ja kan tillkomma
Lendo Låneförmedlare 4,95 – 23 % 10 000 – 800 000 kr 6,17 % i räkneexemplet UC Ja 588 kr
Lånekoll Låneförmedlare 4,95 – 22,95 % 10 000 – 600 000 kr 7,23 % i räkneexemplet UC Ja kan tillkomma

Vad innebär det att lösa lån i förtid?

Att lösa ett lån i förtid innebär helt enkelt att du betalar av lånet tidigare än planerat. Du kan välja att lösa hela lånet eller en del av lånet. 

Fördelar med att lösa lån i förtid:

  • Minskade räntekostnader: Eftersom du löser lånet i förtid betalar du ränta en kortare tid än planerat. Det innebär att dina totala räntekostnader minskar. 
  • Lägre månadskostnad När du löser ett lån får du pengar över till annat, exempelvis kan du amortera mer på andra lån.
  • Bättre kreditvärdighet (högre kreditbetyg): Att lösa en skuld i förtid kan förbättra din kreditvärdighet och göra det lättare att få ett nytt lån vid behov. 

Nackdelar med att lösa lån i förtid:

  • Kan vara påfrestande för ekonomin: att lösa ett lån med ett större belopp kan vara påfrestande ekonomiskt om du inte har bra marginaler. Gå därför igenom din ekonomi noga innan du löser lånet och planera långsiktigt. 
  • Extra avgifter: beroende på hur låneavtalet ser ut kan du behöva betala extra avgifter om du löser lånet i förtid. Har du ett bostadslån med bunden ränta kan du få betala en så kallad ränteskillnadsersättning.

Viktigt! Ta reda på avgifterna innan du löser ditt lån!

Lös dina lån och samla dem i ett nytt 

Har du inte pengar till att lösa lånet? Då kan ett samlingslån vara ett alternativ. Ett samlingslån är ett lån där du löser gamla lån och samlar dem i ett enda lån.  Fördelarna med ett samlingslån är bland annat att du kan få en lägre månadskostnad, eftersom ränta och avgifter bara betalas för ett lån.  

Lånero tipsar!

Tänk på att kolla totalkostnaden för samlingslånet. Även om månadskostnaden blir lägre kan nämligen den totala kostnaden öka om återbetalningstiden blir längre. 

När kan jag lösa mina låneskulder?

Enligt konsumentkreditlagen har du rätt att lösa ett lån när du vill. Det gäller såväl rörlig som bunden ränta, även om bindningstiden inte har gått ut.

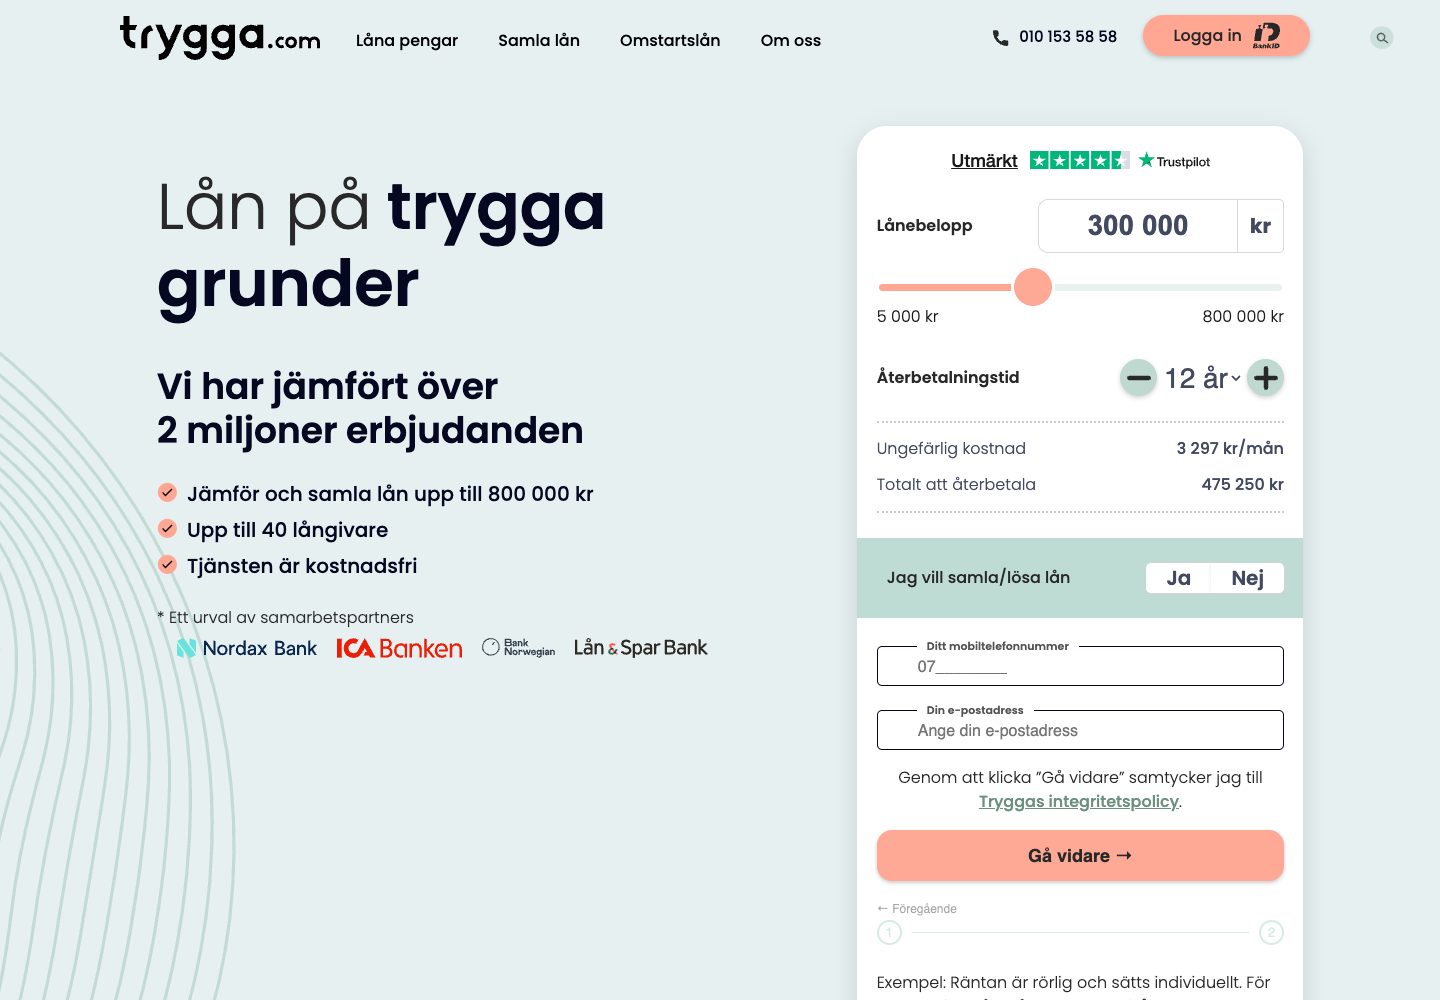
Trygga – webbplatsen den 9 september 2026
Skärmbild av Trygga, tagen 9 september 2026. Bilden visar webbplatsen vid fångsttillfället; villkor kan ändras. Bildkälla.

Hos vilka banker kan jag lösa lån och ansöka om ett samlingslån?

Här visar vi på Lånero exempel på kreditgivare och låneförmedlare där du kan lösa ditt nuvarande lån och ansöka om ett samlingslån med bättre villkor. 

  • Lendo
  • Zmarta 
  • Advisa
  • Enklare 
  • Swedbank 
  • Handelsbanken
  • Anyfin 
  • Länsförsäkringar Bank
  • Nordea 
  • ICA Banken 
  • Nordax Bank 
  • SBAB
  • Sambla
  • SevenDay Bank 
  • Resurs Bank
  • Likvidum
  • SEB
  • Danske Bank
Lendo – webbplatsen den 9 september 2026
Skärmbild av Lendo, tagen 9 september 2026. Bilden visar webbplatsen vid fångsttillfället; villkor kan ändras. Bildkälla.

Hur ansöker jag om att lösa ett lån?

Du behöver ingen formell ansökan för att kunna lösa ett lån. Ett privatlån (blancolån) utan säkerhet kan du lösa när som helst. Du kan bestämma om du vill lösa hela lånet eller en del och själv betala in beloppet till långivaren. Väljer du att lösa flera lån och samla dem i ett nytt kan oftast banken hjälpa dig att lösa lånen. 

Hur gör du då med lån som har en säkerhet, exempelvis ett bostadslån? Har lånet bunden ränta behöver du kontakta banken för rådgivning om hur du bäst kan lösa det i förtid. 

Så löser du ett lån och samlar det i ett nytt

Här visar vi på Lånero hur du kan ansöka om ett samlingslån online. Exemplet avser samlingslån via en låneförmedlare. En fördel med att låna via en låneförmedlare är att det bara tas en kreditupplysning (UC). På så sätt påverkas inte din kreditvärdighet. 

1. Se över lån och krediter som ska lösas

Räkna ihop alla kostnader, både räntor och avgifter för lån och krediter du vill lösa. Ett tips är att du också går igenom hela din ekonomi. Räkna ihop inkomster och alla utgifter, så att du får en bra överblick av din nuvarande situation. Har du ingen inkomst av lön kan du ta med a-kassa om du är arbetslös, sjukpenning från Försäkringskassan, pension, ekonomiskt bistånd (socialbidrag) mm. 

2. Fyll i en låneansökan online

Ange lånebelopp, löptid (återbetalningstid), personnummer, kontaktuppgifter, civilstånd, anställning eller egenföretagare och eventuell medsökande (en person som du ansöker om lånet tillsammans med).  

3. Skicka in din låneansökan

Låneansökan skickas vidare till de banker och långivare som låneförmedlaren samarbetar med. Långivarna går igenom din ansökan och återkommer med låneerbjudanden.

4. Jämför dina lånerbjudanden

På låneförmedlarens Mina Sidor kan du jämföra långivarnas villkor, räntor och avgifter med lånen du vill lösa. 

5. Välj lån

Välj det erbjudande som sänker dina lånekostnader mest och skriv under skuldebrevet med ditt BankID. I vissa fall kan du istället få hem skuldebrevet som du får skriva under och skicka tillbaka. En del långivare har som krav att lösa ditt gamla lån åt dig. I annat fall betalas pengarna ut till ditt konto och du kan själv lösa lånet.

6. Läs igenom skuldebrevet noga

Ett skuldebrev är ett dokument som anger att en skuld ska betalas tillbaka från en låntagare till en långivare. Lånesumman och lånevillkoren måste anges i skuldebrevet. 

Vad kostar det att lösa ett lån?

Kostnaderna för att lösa ett lån varierar beroende på vilken typ av lån det är.

  • Privatlån (blancolån) med rörlig ränta: Kan lösas utan extra kostnader
  • Snabblån (SMS-lån, mikrolån) med rörlig ränta: Kan vanligtvis lösas utan extra kostnader
  • Bolån med bunden ränta (bunden bindningstid): Om bindningstiden inte gått ut har långivaren rätt att ta ut en så kallad ränteskillnadsersättning. 

Exempel på lån från Nstart:

Hos Nstart kan du ansöka om ett så kallat nystartslån som kan hjälpa dig att bli av med dina skulder. Exemplet har vi på Lånero hämtat från Nstarts hemsida 2023-11-08

  • Lånebelopp: 30 000 – 500 000 sek
  • Återbetalningstid: 2–15 år
  • Maximal effektiv ränta: 33,45%
  • Nominellt räntespann: 17,80%-27,95%
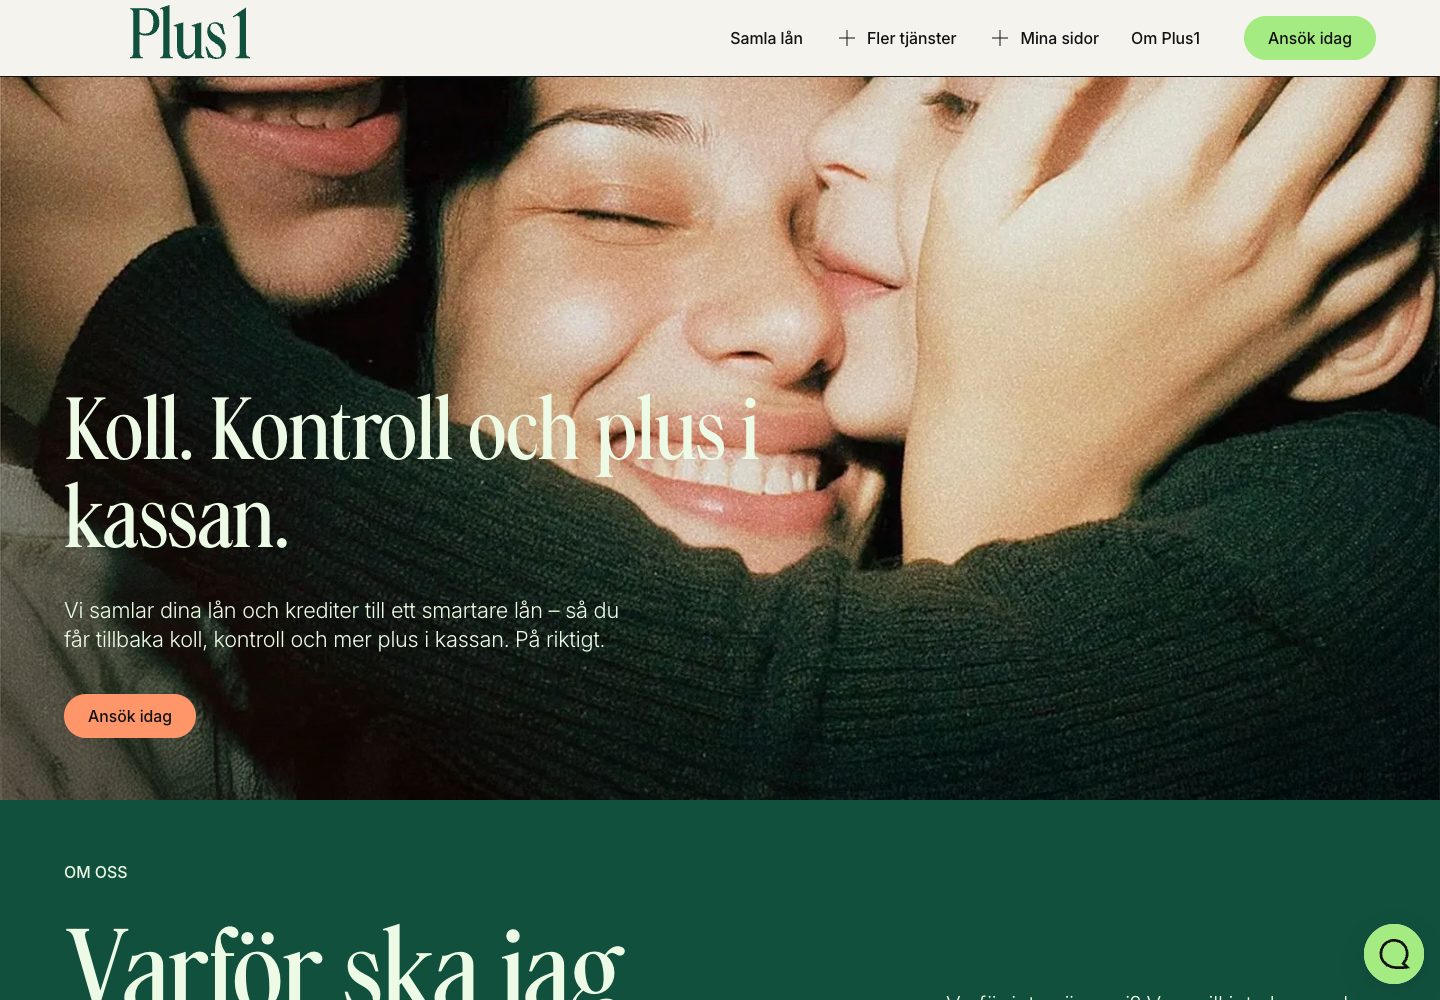
Plus1 (tidigare Nstart/N. Lån) – webbplatsen den 9 september 2026
Skärmbild av Plus1 (tidigare Nstart/N. Lån), tagen 9 september 2026. Bilden visar webbplatsen vid fångsttillfället; villkor kan ändras. Bildkälla.

Exempel på lån från Svea Bank

Hos Svea Bank kan du ansöka om så kallad skuldfinansiering. Om du beviljas skuldfinansiering löser Svea Bank dina skulder hos Kronofogdemyndigheten.  Lånet kräver att du har en eller flera borgensmän som säkerhet eller att du belånar din bostadsrätt eller fastighet.

OBS! Skuldfinansiering är ett lån som erbjuds av Svea Bank. Det är inte samma sak som skuldsanering som beviljas av Kronofogdemyndigheten.

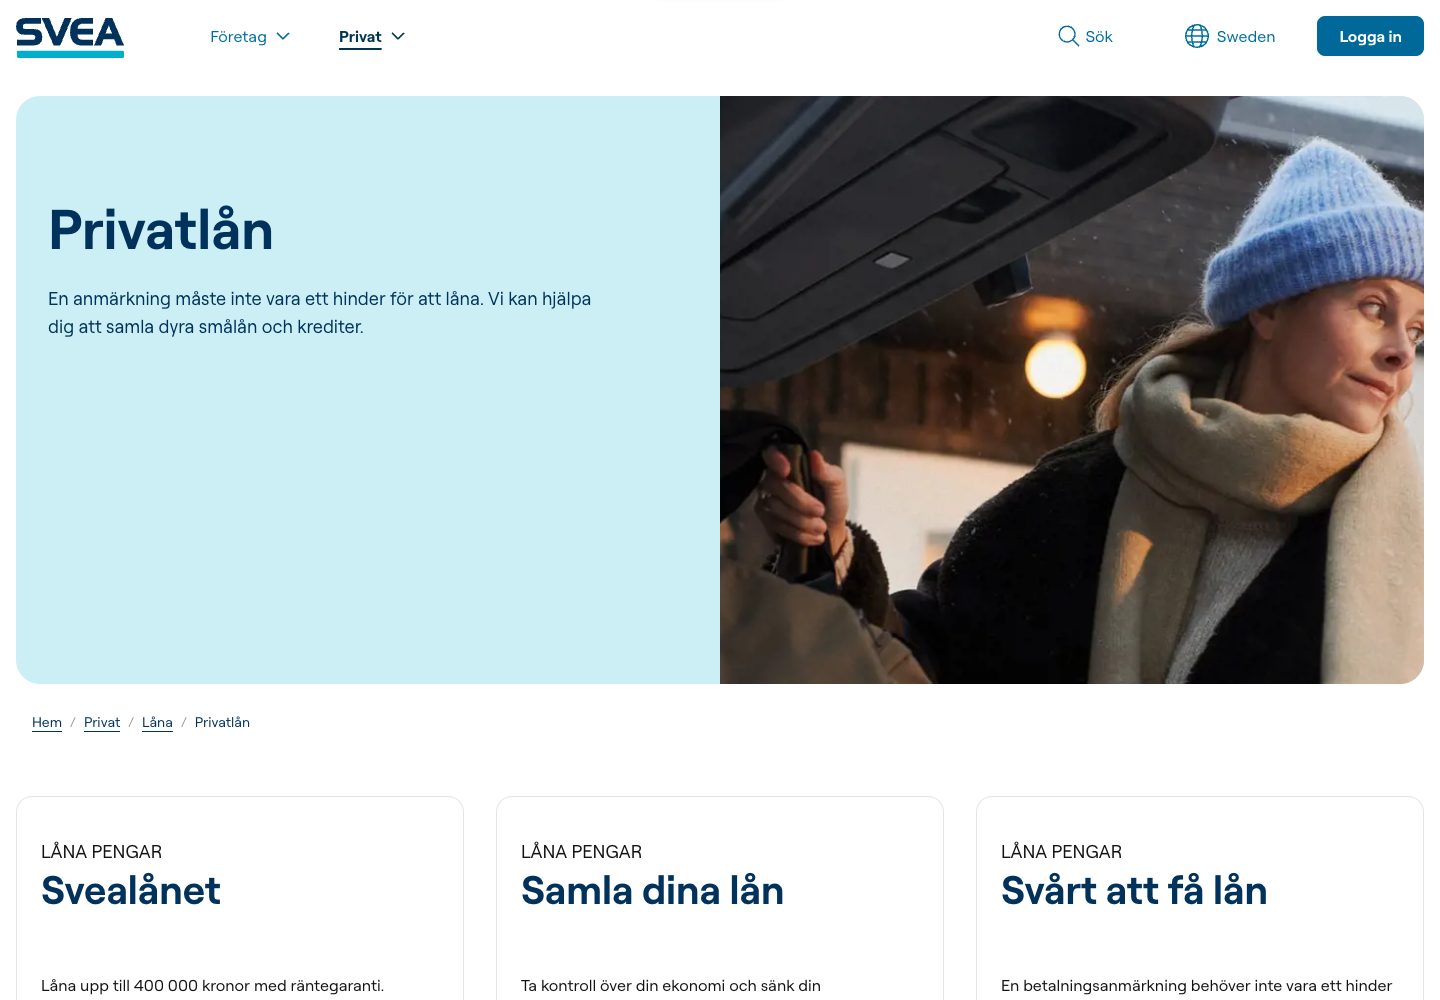
Svea Bank – webbplatsen den 9 september 2026
Skärmbild av Svea Bank, tagen 9 september 2026. Bilden visar webbplatsen vid fångsttillfället; villkor kan ändras. Bildkälla.

Kan jag lösa ett lån med bunden ränta?

Ja, det går att lösa ett lån med bunden ränta. Att räntan är bunden innebär att kostnaderna för lånet är bestämda under hela låneperioden (löptiden). Om du vill lösa ett lån med bunden ränta, exempelvis ditt bolån, kan du som sagt behöva betala en ränteskillnadsersättning. 

Vad är ränteskillnadsersättning?

Ränteskillnadsersättning är en ersättning (avgift) som kan tas ut av banken om du löser ditt lån i förtid. Ränteskillnadsersättning ska täcka en eventuell ränteförlust som banken gör om lånet blir löst innan bindningstiden löpt ut.   

Så beräknas ränteskillnadsersättningen

Ränteskillnadsersättningen beräknas som skillnaden mellan räntan på ditt lån och en så kallad jämförelseränta, baserad på den period som återstår av bindningstiden.

Gör en egen beräkning  

På Konsumenternas hemsida kan du räkna ut ungefär vilken ränteskillnadsersättning du får betala om du löser lånet i förtid. 

Avdrag beror på lånets säkerhet

Ränteskillnadsersättning behandlas skattemässigt som en ränteutgift. Från inkomståret 2026 krävs att lånet uppfyller reglerna om säkerhet för att utgiften ska kunna dras av. Kontrollera därför vilken typ av lån ersättningen gäller.

Behöver du lösa flera lån?

Att lösa flera lån samtidigt kan vara ett bra sätt att få ordning på ekonomin. Har du många olika lån och krediter är det klokt att först göra en översyn och se vilka du bör prioritera. 

Välj de lån och krediter med högst ränta först. Sådana lån kan vara SMS-lån och snabblån. Sedan kan du gå vidare och lösa andra lån och krediter, exempelvis privatlån (blancolån, konsumentkrediter) och kreditkortsskulder.  

Kom ihåg!

  • Det finns alltid en risk med att låna pengar.
  • Tänk noga igenom innan du tar ett lån. 

Vad betyder räntorna och avgifterna?

Vad är en rimlig dröjsmålsränta i Sverige? Vad är det för skillnad mellan nominell ränta och effektiv ränta? Vi förstår att det kan vara svårt att hålla koll på olika räntor, kostnader och avgifter? Här reder vi ut begreppen.

  • Nominell ränta: Visar den årliga räntan för ett lån utan avgifter.
  • Effektiv ränta: Visar den totala kostnaden för ett lån under ett år. I den effektiva räntan ingår den nominella räntan och alla avgifter som hör till lånet. Den effektiva räntan brukar oftast anges i procent. 
  • Realränta: Den ränta som erhålls när inflationen dras bort från den nominella räntan.
  • Dröjsmålsränta: En ränta som du kan få betala om du inte betalar en faktura eller amortering i tid. Dröjsmålsräntans storlek är om inte annat har avtalats åtta procentenheter över gällande referensränta.
  • Referensräntan fastställs av Riksbanken två gånger per år. För perioden 1 juli–31 december 2026 är den 2,00 procent.
  • Uppläggningsavgift:  En engångskostnad som långivaren tar för att lägga upp ett lån. Kostnaden ligger vanligtvis mellan 300 och 700 kronor.
  • Administrativ avgift: Exempel på administrativa avgifter är faktureringsavgifter och aviavgifter. Storleken på den administrativa avgiften kan variera, men ska stå i proportion till vad den täcker. En riktlinje är att den administrativa avgiften inte ska överstiga 50 kronor.
  • Annuitetslån: Ett lån där du betalar tillbaka ett lika stort belopp varje månad under hela återbetalningstiden. Annuitetslån är vanliga vid samlingslån. 

Vanliga frågor och svar om att lösa lån i förtid

Går det att söka lån för att lösa skulder hos Kronofogden?

Ja, det finns långivare som kan erbjuda lån för att lösa skulder hos Kronofogden. 

Vilka är grundkraven för att ta ett samlingslån?

Kraven för att bli beviljad ett samlingslån skiljer sig mellan olika långivare. 

Exempel på grundkrav för ett samlingslån:
1. Minst 18 år fyllda
2. Folkbokförd och skriven i Sverige 
3. Fast anställning eller pension
4. Inga obetalda skulder hos Kronofogden sedan 6 månader tillbaka
5. Årsinkomst på minst 110 000 kr

Vissa långivare kan acceptera en lägre inkomst än 110 000 kr och även bevilja ett lån utan inkomstkrav. Tänk bara på att sådana lån kan ha en mycket hög ränta. 

Har du en tidsbegränsad anställning (vikariat) eller en provanställning kan det finnas möjlighet att ansöka om ett lån upp till 100 000 kr. 

Kan man lösa flera lån och krediter samtidigt?

Ja, du kan lösa flera lån och krediter samtidigt. Om du exempelvis har flera smålån och krediter kan du lösa dessa och samla allt i ett större lån. På så sätt kan du få bättre villkor med lägre ränta och färre avgifter att betala varje månad.  

Uppgifterna om villkor och regler som korrigerats i denna genomgång kontrollerades 9 september 2026. Källor: riksbank.se, skatteverket.se. Räntor och erbjudanden kan ändras; det personliga kreditavtalet gäller.

Översikt över långivare

Långivare Låneros betyg Effektiv ränta Direktutbetalning
Advisa Låneförmedlare 4,7/5 8,50 % i räkneexemplet Nej
Sambla Låneförmedlare 4,7/5 6,17 % i räkneexemplet Nej
Compricer Låneförmedlare 4,6/5 5,86 % i räkneexemplet Nej, men vissa långivare betalar ut inom 24 tim
Enklare Låneförmedlare 4,43/5 8,41 % i räkneexemplet Nej
Enkelfinans Låneförmedlare 4,4/5 8,41 % i räkneexemplet Nej
Trygga Låneförmedlare 4,34/5 Se långivarens aktuella villkor Nej
Lendo Låneförmedlare 4,3/5 6,17 % i räkneexemplet Nej
Lånekoll Låneförmedlare 4/5 7,23 % i räkneexemplet Nej

Statistik om snabblån

För att hjälpa dig att välja rätt lån har vi sammanställt statistik om de 11 olika långivarna som vi recenserat.

100 - 800 000 kr
Lånebelopp min - max
4.17 %
Genomsnittlig ränta
1 långivare 9 %
använder inte UC
5 långivare 45 %
accepterar låntagare utan BankID
0 långivare 0 %
erbjuder direktutbetalning
10 långivare 91 %
accepterar betalningsanmärkningar
11 långivare 100 %
accepterar låntagare under 20 år
0 långivare 0 %
utan inkomstkrav

Topplista: Lösa lån i förtid och sänk din ränta 2026

1
Advisa Låneförmedlare
Låna 5 000 – 600 000 kr. Nominell ränta: 4,5 – 21,99 %.
2
Sambla Låneförmedlare
Låna 5 000 – 800 000 kr. Nominell ränta: 4,5 – 21,99 %.
3
Compricer Låneförmedlare
Låna 10 000 – 600 000 kr. Nominell ränta: 2 – 29,95 %.
4
Enklare Låneförmedlare
Låna 5 000 – 800 000 kr. Nominell ränta: 4,5 – 22 %.
5
Enkelfinans Låneförmedlare
Låna 5 000 – 800 000 kr. Nominell ränta: 4,5 – 22 %.

Jämför långivare

Här kan du jämföra de olika långivarnas egenskaper:

5 000 – 600 000 kr
Lånebelopp
10 000 – 600 000 kr
Lånebelopp
1 – 20 år
Löptid
1 – 15 år
Löptid
4,5 – 21,99 %
Nominell ränta
2 – 29,95 %
Nominell ränta
Nej
Lån utan UC
Nej
Lån utan UC
8 400 kr per månad
Krav på inkomst
110 040 kr per år
Krav på inkomst

Få direktutbetalning till följande banker

Nordea Swedbank Handelsbanken SEB Danske Bank